

Cross-sell baixo e experiência inconsistente: agentes de IA e o next best offer no pós-venda
- Dados e IA
- Artigo
O cliente brasileiro não é mais fiel a uma única instituição financeira. Segundo a Serasa Experian, cada pessoa no país tem, em média, de 5,5 a 6 contas, mantém vínculo ativo com cerca de quatro instituições e considera apenas uma ou duas como principais. Na prática, o salário entra em um banco, o investimento fica em outro e o crédito vem de um terceiro. Quem conquista o cliente, portanto, não garante o relacionamento: garante apenas a chance de disputá-lo.
É nesse ponto que o cross-sell deixa de ser uma meta comercial e passa a ser uma questão de sobrevivência da conta. A segunda venda deveria ser a mais fácil, já que a instituição conhece o cliente, tem dados sobre ele e está no celular dele todos os dias. Mesmo assim, o cross-sell costuma travar logo depois da primeira contratação.
Boa parte do problema está na forma como as ofertas são decididas. As réguas de próxima melhor oferta, criadas por produto e por canal, envelhecem rápido e não acompanham o momento do cliente. Os agentes de IA mudam essa lógica ao decidir, em cada interação, se vale fazer uma oferta, qual produto apresentar e em que canal.
Este artigo responde a oito perguntas sobre essa mudança: o que trava o cross-sell hoje, o que se perde quando o cliente troca de canal, por que as réguas perdem eficácia, o que muda quando um agente decide a oferta, qual base de dados e governança ele exige, quem responde pela oferta feita por ele, como medir se o resultado é real e por onde começar sem interromper a operação.
Por que o cross-sell trava depois da primeira venda?
Na primeira venda, o cliente chega sabendo o que quer: abrir uma conta, contratar um cartão, fazer um seguro. Na segunda, a instituição precisa perceber uma necessidade que o cliente ainda não mencionou e fazer a oferta na hora certa. É nessa etapa que muitas estruturas comerciais emperram, por três motivos que mostramos a seguir.
Cada produto olha para o cliente de um jeito
Em muitas instituições, cartões, seguros, crédito e investimentos têm metas, orçamentos e réguas de comunicação separados. Todos disputam o mesmo espaço no app, no e-mail e na central de atendimento. A oferta que chega ao cliente costuma refletir a meta do mês de cada área, e não o que faz sentido para ele naquele momento. Do lado do cliente, fica a sensação de receber ofertas soltas e repetidas.
Os dados de uso não chegam a tempo
O jeito como o cliente usa o primeiro produto diz muito sobre o que ele vai precisar depois. Quem começa a receber salário na conta, aumenta os gastos no cartão ou paga todo mês um seguro em outro banco está dando sinais claros. Esses dados, porém, costumam ficar presos no sistema de cada produto e chegam à área comercial dias ou semanas depois, quando a oportunidade já passou.
Insistir afasta o cliente e gera risco
Ofertas em excesso levam o cliente a silenciar notificações e pedir descadastramento, o que reduz o alcance de todas as ofertas seguintes. Existe também um cuidado regulatório: a Resolução CMN nº 4.949/2021 pede que metas e incentivos comerciais estejam alinhados à política de relacionamento com o cliente. Vender o produto da vez, sem olhar para o perfil de quem compra, trava o cross-sell e aumenta a exposição a questionamentos de conduta.
O que quebra quando o cliente muda de canal?
O cliente brasileiro já resolve quase tudo pelo celular. Segundo a Pesquisa Febraban de Tecnologia Bancária 2026, os bancos registraram 240,8 bilhões de transações em 2025, e 78% delas passaram pelo mobile banking. Mesmo assim, quando o assunto é contratar um produto de maior valor, a conversa costuma passar por vários pontos de contato: app, WhatsApp, central de atendimento e gerente. O cliente circula entre os canais com naturalidade, enquanto as ofertas continuam presas a cada um deles.
O histórico fica para trás
Um exemplo comum: o cliente faz uma simulação de empréstimo no app e desiste no meio. No dia seguinte, liga para a central com uma dúvida sobre o cartão, e o atendente não sabe da simulação. Na semana seguinte, o gerente oferece um seguro que o cliente já tinha recusado no chat. E o e-mail promocional mostra uma taxa diferente da que aparece no aplicativo. A cada desencontro, o cliente precisa explicar tudo de novo e confia um pouco menos na instituição.
Cada canal tem sua própria régua
App, automação de marketing, CRM das agências, URA e assistente virtual costumam usar ferramentas diferentes, com times e prioridades diferentes. Quando não existe uma decisão central sobre qual oferta faz mais sentido para cada cliente, os canais acabam competindo entre si, e o cliente recebe contatos demais e condições que não batem.
Os sinais de alerta se perdem
Saber que o cliente recusou uma oferta, abriu uma reclamação ou atrasou um pagamento é tão importante quanto saber que ele tem propensão a comprar. Quando essas informações ficam restritas ao canal onde apareceram, a instituição acaba oferecendo crédito para quem acabou de reclamar ou insistindo em um produto que o cliente já recusou.
Por que as réguas de próxima melhor oferta envelhecem tão rápido?
A régua de próxima melhor oferta (next best offer, ou NBO) é um roteiro predefinido que indica qual produto oferecer a cada grupo de clientes, em que ordem e a partir de quais gatilhos. Ela é montada com base no comportamento dos clientes em um determinado período. O mercado, porém, muda mais rápido do que as réguas são revisadas.
O cenário muda antes da revisão
Taxas de juros sobem e descem, produtos ganham novas condições, concorrentes lançam ofertas e os hábitos de consumo se transformam. Com o Open Finance e a portabilidade de crédito, ficou mais fácil para o cliente comparar o que cada instituição oferece. Datas como o pagamento do décimo terceiro ou a restituição do Imposto de Renda também mudam, em poucas semanas, o que é relevante oferecer. Uma régua criada seis meses atrás dificilmente acompanha tudo isso.
Cada ajuste vira mais uma regra
Sempre que surge uma exceção, alguém cria uma nova regra. Em pouco tempo, a régua acumula centenas de condições sobrepostas e ninguém consegue explicar com clareza por que um cliente recebeu determinada oferta. Como o efeito de cada regra é desconhecido, o mais comum é manter todas ativas, mesmo sem evidência de que funcionam.
Segmentos não mostram o momento do cliente
As réguas trabalham com segmentos: faixa de renda, idade, região, produto contratado. A necessidade financeira, por outro lado, nasce de acontecimentos, como trocar de emprego, receber um valor alto ou começar a pagar a escola dos filhos. Dois clientes do mesmo segmento podem estar vivendo situações completamente diferentes e, ainda assim, receber a mesma oferta.
O que muda quando um agente de IA decide a oferta?
Um agente de IA de ofertas é um sistema que reúne modelos preditivos, regras de elegibilidade e modelos de linguagem para decidir, em cada interação, se vale fazer uma oferta, qual produto apresentar, de que forma e em qual canal. Dentro de limites definidos pela instituição, ele também pode executar etapas como simular condições e encaminhar a contratação.
O potencial é relevante. A McKinsey estima que abordagens de next best experience com IA podem aumentar a receita entre 5% e 8%, elevar a satisfação dos clientes entre 15% e 20% e reduzir o custo de atendimento entre 20% e 30%. Esses resultados vêm de três mudanças práticas.
Objetivos e limites no lugar de regras fixas
Na régua, a lógica é do tipo “se o cliente tem a característica X, recebe a oferta Y”. Com o agente, a instituição define o que quer alcançar, por exemplo aumentar o valor do relacionamento ao longo do tempo, e estabelece os limites que não podem ser ultrapassados: elegibilidade, adequação ao perfil, número máximo de contatos, margem mínima. O agente escolhe a melhor ação dentro desse espaço, e não fazer oferta alguma passa a ser uma das opções possíveis.
A oferta acontece durante a conversa
A régua dispara campanhas em lote, em datas programadas. O agente decide no meio do atendimento, levando em conta o motivo do contato, o histórico recente e o que o cliente está dizendo. Ele também explica condições, tira dúvidas e adapta a abordagem de acordo com a reação do cliente.
Conversa flexível, condições controladas
Os modelos de linguagem são bons para conversar, entender a intenção do cliente e ajustar a comunicação. Taxas, preços, regras de elegibilidade e condições de contrato, porém, precisam vir sempre dos sistemas oficiais da instituição, consultados pelo agente a cada oferta. Essa separação evita que o agente prometa uma condição que não existe e garante que qualquer oferta possa ser reconstruída e auditada depois.
O que precisa existir embaixo do agente para ele acertar?
Um agente de IA só decide bem se tiver bons dados e regras claras para trabalhar. Leandro Saran, COO da Objective, observa que os agentes autônomos já conseguem conduzir fluxos completos de trabalho e tomar decisões complexas com pouca participação humana, e que essa autonomia aumenta os riscos. Por isso, na visão dele, as empresas precisam amadurecer em três frentes: dados consistentes e acessíveis, uma arquitetura preparada para testar e crescer e governança incorporada desde o desenho da solução, com rastreabilidade das decisões. É o caminho para “evitar que os algoritmos apenas amplifiquem as inconsistências”.
No cross-sell, essa preparação se traduz em quatro bases que precisam estar no lugar antes de o agente entrar em operação.
Uma visão única do cliente
O agente precisa reconhecer que o cliente do cartão, da conta e do seguro é a mesma pessoa, receber informações praticamente em tempo real e enxergar todo o histórico de interações, inclusive recusas, reclamações e atendimentos em aberto. Sem isso, o agente repete a fragmentação que deveria resolver, só que mais rápido.
Um catálogo de produtos que o sistema consegue ler
Regras de elegibilidade, público-alvo, condições comerciais, restrições e textos aprovados pelo compliance precisam estar organizados em formato de dados, e não apenas em manuais e apresentações. A própria Resolução CMN nº 4.949/2021 exige que as instituições definam o perfil de cliente adequado para cada produto. Quando essa definição vira um parâmetro consultado pelo agente, a exigência regulatória passa a ser aplicada em cada oferta.
Regras de consentimento e de contato
Antes de decidir, o agente precisa verificar se há base legal para usar os dados do cliente conforme a LGPD, quais consentimentos foram dados no Open Finance, por quais canais o cliente prefere ser contatado, quantos contatos já recebeu e se está em listas de bloqueio, como o Não Me Perturbe. Essas checagens precisam acontecer antes da oferta, e não depois da reclamação.
Registro de cada decisão
Toda decisão deve ficar registrada: quais dados foram usados, quais opções foram consideradas, qual versão do modelo e das regras estava em uso e qual foi o resultado. Esse registro serve para auditoria e também para o aprendizado do agente, que usa conversões, cancelamentos, recusas e reclamações para melhorar as próximas decisões.
Quem responde pela oferta que o agente fez?
A instituição. Seja a oferta feita por um gerente, por uma régua automática ou por um agente de IA, a responsabilidade perante o cliente e o regulador continua sendo dela. A automação muda a forma de controlar essa responsabilidade, com mais rastreabilidade, mas não a transfere para o fornecedor de tecnologia nem para o modelo.
O que as regras atuais já pedem
Mesmo sem uma lei específica de IA em vigor, as normas existentes já se aplicam às ofertas feitas por agentes. A Resolução CMN nº 4.949/2021 exige que os produtos oferecidos sejam adequados às necessidades e aos objetivos do cliente, que a oferta siga a política de relacionamento aprovada pelo conselho e que haja um diretor responsável indicado ao Banco Central. Em seguros e previdência, a Resolução CNSP nº 382/2020 define regras de conduta e permite que a Susep use o cliente oculto, o que significa que um agente de IA pode ser testado pelo supervisor como qualquer canal de venda. Em investimentos, continuam valendo as regras de suitability da Resolução CVM nº 30.
A LGPD também entra na conta. O artigo 20 garante ao cliente o direito de pedir a revisão de decisões tomadas apenas por sistemas automatizados que afetem seus interesses, incluindo as que definem seu perfil de consumo e de crédito. A ANPD colocou a regulamentação desse ponto em sua agenda, e o PL 2338/2023, que cria o marco legal da inteligência artificial, segue em discussão na Câmara dos Deputados. O Código de Defesa do Consumidor, que se aplica às instituições financeiras conforme a Súmula 297 do STJ, completa o conjunto.
O que o agente persegue também é questão de conduta
A exigência de alinhar metas e incentivos à política de relacionamento foi pensada para as equipes, mas, na prática, vale também para o agente. Se ele for programado para maximizar apenas a taxa de conversão, tende a insistir, a concentrar esforço em clientes mais vulneráveis e a empurrar produtos de maior margem. Por isso, os objetivos e os limites do agente precisam ser aprovados pela mesma governança que cuida da política de relacionamento.
Cada área com seu papel
O negócio define o que o agente deve buscar. Risco e compliance aprovam limites, textos e o grau de autonomia. Dados e tecnologia garantem rastreabilidade, monitoramento e a possibilidade de desligar o agente a qualquer momento. O diretor responsável pela política de relacionamento responde pelo conjunto. Em ofertas de maior impacto, como crédito, previdência e investimentos mais complexos, ou quando o cliente está em situação de vulnerabilidade, manter uma pessoa revisando a oferta antes da contratação reduz riscos e reforça o tratamento justo que a regulação exige.
Como saber se o agente está vendendo melhor que a régua antiga?
Comparar a conversão antes e depois do agente parece o caminho natural, mas costuma levar a conclusões erradas. Sazonalidade, mudanças de taxa, campanhas paralelas e alterações na base de clientes interferem no resultado tanto quanto o agente. O que importa medir é quanto o agente vendeu além do que já seria vendido sem ele.
Grupos de controle mostram o ganho real
A forma mais confiável de medir é dividir os clientes aleatoriamente em três grupos. O primeiro continua recebendo ofertas pela régua atual. O segundo passa a ser atendido pelo agente. O terceiro, menor, não recebe ofertas ativas. Esse último grupo mostra quantas pessoas contratariam o produto de qualquer jeito e evita que o agente leve o crédito por vendas que aconteceriam naturalmente. Acompanhados por tempo suficiente, os três grupos revelam o ganho incremental, ou seja, o resultado que realmente veio do agente.
Olhar além da conversão
Uma taxa de conversão alta, sozinha, pode esconder problemas. Por isso, vale acompanhar também a receita líquida depois dos cancelamentos, as desistências dentro dos sete dias de arrependimento previstos no Código de Defesa do Consumidor para contratações fora do estabelecimento, a permanência do produto após 90 e 180 dias, o número de produtos ativos por cliente, as reclamações e demandas na ouvidoria, os pedidos de descadastramento e o custo por contato. Quando a conversão sobe junto com cancelamentos e reclamações, parte do ganho se perde nos meses seguintes.
Avaliar a qualidade das decisões
Além dos números de venda, é preciso checar se o agente está decidindo bem. Isso inclui revisar amostras de conversas com o time de compliance, acompanhar quantas ofertas saíram fora da política (o esperado é nenhuma), verificar se os produtos oferecidos combinam com o perfil dos clientes, observar com que frequência o agente decide não ofertar e medir o tempo de resposta a pedidos de revisão. A Resolução CMN nº 4.949/2021 já exige indicadores para monitorar a política de relacionamento e a guarda de registros e trilhas de auditoria por pelo menos cinco anos.
Por onde começar sem parar a operação?
Trocar todas as réguas de uma vez concentra risco demais. E a maioria das instituições ainda está no começo dessa trajetória: segundo a Pesquisa Febraban de Tecnologia Bancária 2026, cerca de 60% delas estão em fases iniciais de adoção de IA. O caminho mais seguro é colocar o agente para funcionar em paralelo, ampliar sua autonomia aos poucos, conforme os resultados aparecem, e manter a régua atual como plano B.
Começar por uma jornada bem escolhida
O primeiro caso de uso deve ter volume suficiente para medir resultado, envolver um produto simples do ponto de vista regulatório e contar com dados já disponíveis. Dois exemplos: clientes que passaram a receber salário na instituição e ainda não têm cartão, ou clientes que procuram a central por motivos ligados à necessidade de um seguro. Produtos de maior risco podem entrar depois, quando a governança já estiver testada.
Dar autonomia em etapas
Primeiro, o agente funciona em modo sombra: toma decisões em paralelo, sem executá-las, e suas escolhas são comparadas às da régua. Depois, passa a apoiar atendentes e gerentes, sugerindo ofertas e explicando o motivo, enquanto a decisão final continua com a pessoa. Por fim, começa a decidir sozinho em canais digitais e produtos de menor risco, para uma parte controlada dos clientes e com grupos de comparação ativos. A passagem de uma etapa para outra depende de metas definidas antes do início.
Conectar o agente aos canais que já existem
A decisão do agente deve ser disponibilizada por API, para que app, central, CRM e ferramentas de marketing possam consultá-la sem precisar ser substituídos. Assim, a régua continua disponível como alternativa, o agente pode ser desligado sem afetar a operação e novos canais podem ser conectados aos poucos.
História de sucesso
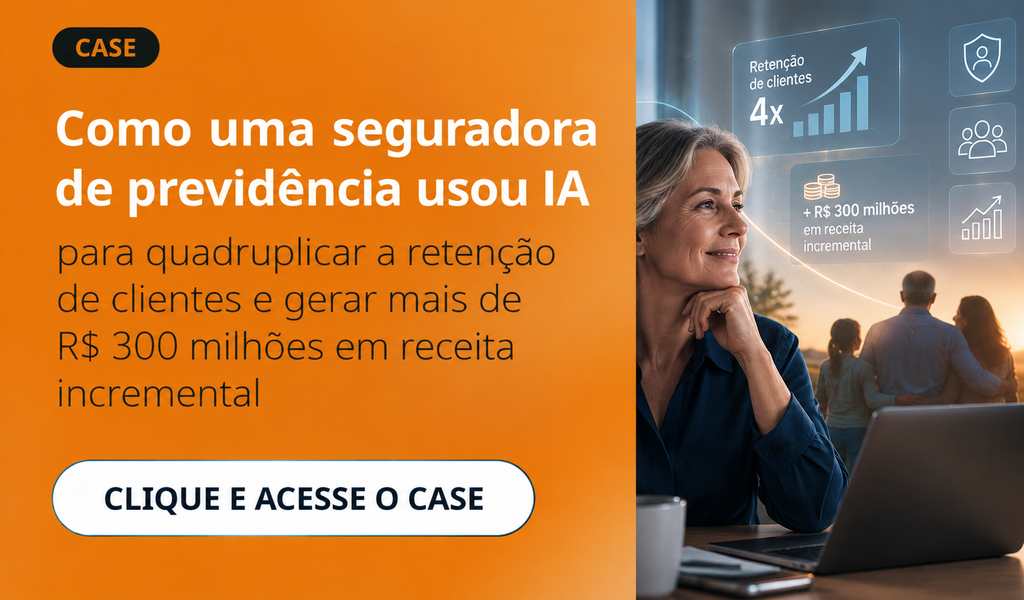
Uma das maiores seguradoras de previdência privada do Brasil trabalhava com ofertas genéricas e com um modelo preditivo que identificava apenas 9% dos clientes prestes a levar seus recursos para outra instituição. Com uma plataforma de modelos de IA estruturada pela Objective, que inclui recomendação de produtos e análise das ligações do contact center durante o atendimento, a precisão das previsões chegou a 39% e a receita incremental superou R$ 342 milhões no primeiro ano.
No case de sucesso é possível ver quais modelos foram colocados em produção, como eles chegaram às equipes comerciais e como a conformidade com a LGPD foi garantida em todas as etapas.
Perguntas frequentes sobre o tema
A próxima melhor oferta escolhe qual produto apresentar. A próxima melhor ação é mais ampla: pode ofertar, resolver um problema, informar algo útil ou não fazer nada. Agentes de IA costumam operar nessa segunda lógica.
Não. O chatbot segue um roteiro predefinido. O agente decide o que fazer diante de um objetivo, consulta sistemas e executa etapas dentro dos limites autorizados.
Não. A decisão do agente é disponibilizada por API e consultada pelos canais que já existem, o que permite manter a régua atual como alternativa.
Os primeiros sinais aparecem em poucos meses de operação com grupos de controle. A confirmação exige acompanhar ciclos completos de contratação, cancelamento e permanência do produto.
A transparência é recomendada e tende a virar exigência. O PL 2338/2023 prevê informar a pessoa sobre a interação com IA, e a LGPD já garante o direito de pedir revisão de decisões automatizadas.
É preciso localizar o registro daquela decisão, revisá-la com participação humana e responder ao cliente. Isso só funciona se cada decisão tiver sido registrada com dados, alternativas e versões de modelo.
Sim. O fator decisivo é a organização dos dados e a clareza das regras, não o tamanho da instituição. Começar por uma jornada específica reduz o investimento inicial.
A aplicação mais comum é de apoio. O agente cuida do volume e da consistência entre canais, enquanto as equipes concentram esforço nas conversas de maior complexidade e valor.


